Contrato previa cobrança unitária pelo processamento de boletos; calendário tributário de 2026 ampliou parcelamento e Secretaria da Fazenda registrou quase 3 milhões de processamentos em cinco meses
O valor de aproximadamente R$ 5,6 milhões citado na investigação sobre a arrecadação de tributos de Governador Valadares chama atenção pela dimensão.
Mas documentos relacionados ao Contrato nº 118/2025 mostram que compreender a origem desse montante exige olhar não apenas para o valor final, mas também para a quantidade de boletos processados e para a forma de remuneração estabelecida na contratação.
A Polícia Civil investiga a suspeita de que empresas contratadas para processar os boletos teriam retido parte dos valores pagos pelos contribuintes antes que os recursos fossem repassados ao Município.
A defesa da Nobe Software sustenta que a movimentação questionada possui outra explicação: o crescimento extraordinário do volume de boletos combinado com um contrato cuja remuneração era calculada por unidade processada.
Estimativa inicial era de 10 mil boletos mensais
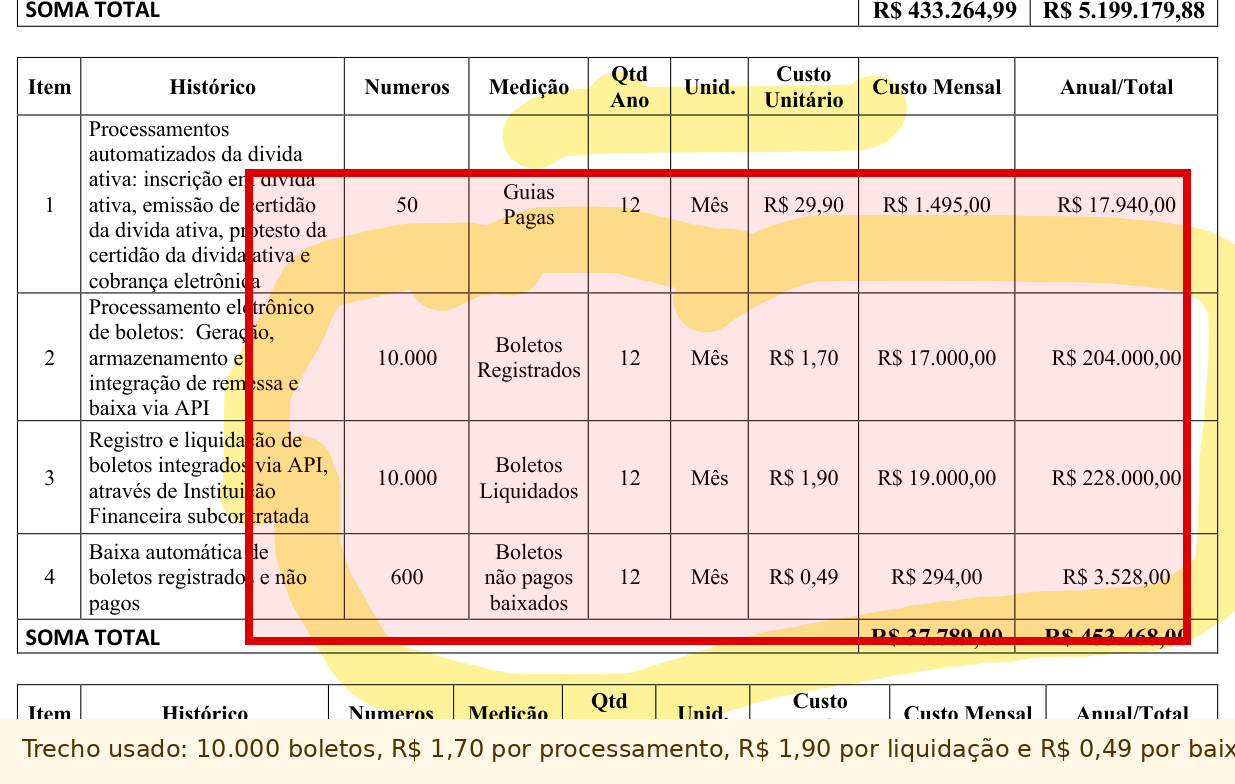
A proposta comercial vinculada à contratação utilizava como referência uma estimativa de 10 mil boletos registrados por mês.
Para o processamento eletrônico, geração, armazenamento e integração de remessa e baixa via API, foi estabelecido o preço de R$ 1,70 por boleto.
O registro e a liquidação pela instituição financeira subcontratada tinham valor unitário de R$ 1,90.
Já a baixa automática de boletos registrados e não pagos possuía tarifa de R$ 0,49 por evento.
Portanto, o custo do serviço variava conforme o volume de operações realizadas.
Calendário tributário ampliou número de parcelas
No fim de 2025, o Município publicou o Decreto nº 12.399, estabelecendo as condições de pagamento dos tributos municipais para o exercício seguinte.
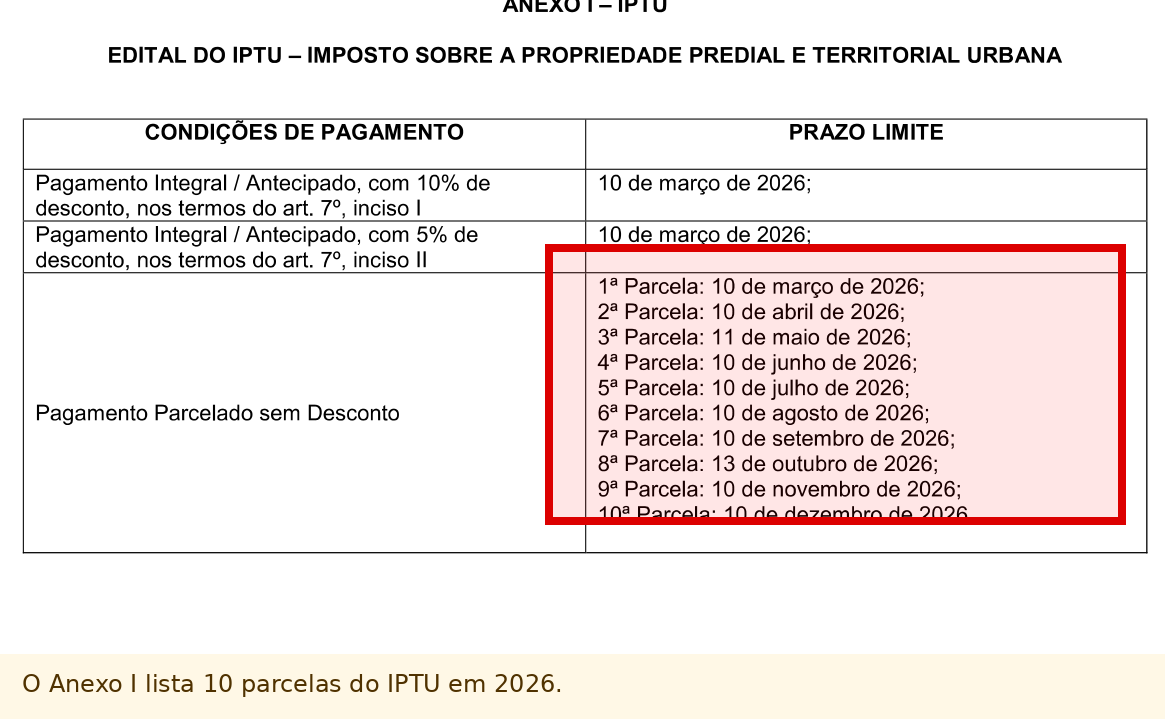
No caso do IPTU, foi permitido o pagamento parcelado em dez parcelas, com vencimentos entre março e dezembro de 2026.
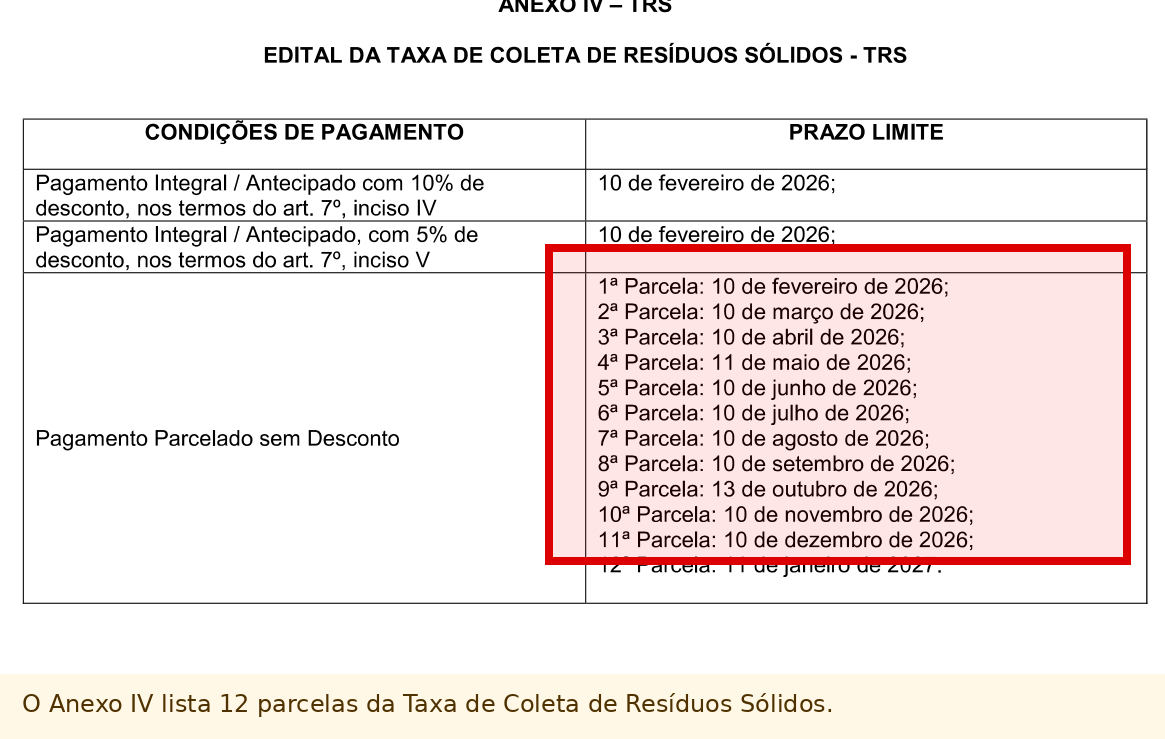
Já a Taxa de Coleta de Resíduos Sólidos recebeu calendário de doze parcelas, com vencimentos iniciados em fevereiro de 2026 e encerramento previsto para janeiro de 2027.
A defesa relaciona esse novo calendário ao aumento expressivo na quantidade de boletos bancários registrados para atendimento aos contribuintes.
Volume real ficou muito acima da estimativa
Os próprios documentos apresentados posteriormente pela Secretaria da Fazenda permitem dimensionar essa diferença.
Entre janeiro e maio de 2026, o órgão registrou 2.981.424 boletos processados e 432.111 boletos liquidados.
A quantidade é muito superior à referência de 10 mil boletos mensais utilizada originalmente na proposta.
Esse dado é particularmente importante porque cada evento de processamento e liquidação possuía valor unitário previsto.
Quanto maior o número de operações realizadas, maior seria, em tese, o montante das tarifas geradas de acordo com o modelo contratual.
Extrato mostra como tarifas eram debitadas
Um extrato abrangendo o período de janeiro a maio de 2026 registra R$ 5.675.102,69 em tarifas.
O documento traz centenas de lançamentos discriminados por data e tipo de operação.
Entre eles estão processamento eletrônico de boletos via API, registro e liquidação e baixa automática.
Em um único lançamento de 14 de janeiro, por exemplo, aparecem 43.850 registros de processamento tributário, associados ao valor calculado pela tarifa unitária correspondente.
Outros dias apresentam novos lotes de dezenas de milhares de registros.
Para a defesa, esses lançamentos mostram que o valor global não surgiu de uma única retirada, mas da acumulação de um grande número de operações tarifadas.
Pagamento automático fazia parte da estrutura contratual
O Contrato nº 118/2025 também disciplina a forma de pagamento desses serviços.
Nas cláusulas relacionadas ao processamento eletrônico, o instrumento prevê pagamentos realizados após o registro dos boletos e demais eventos contratados, operacionalizados por meio da instituição financeira subcontratada.
A defesa sustenta que esse ponto é essencial para compreender por que as tarifas eram descontadas dentro do fluxo financeiro da operação.
A discussão, portanto, não pode se limitar à constatação de que determinados valores não chegaram integralmente ao caixa municipal antes dos descontos.
É necessário verificar primeiro qual parcela correspondia à arrecadação municipal e qual parcela correspondia à remuneração contratual prevista para os serviços.
Município formalizou autorização para a operação
Em 18 de agosto de 2025, o Município de Governador Valadares assinou um Termo de Declaração e Autorização relacionado à estrutura utilizada no contrato.
O documento registra a abertura de uma conta na instituição financeira CDC, identificada como subcontratada para operacionalizar os recebíveis.
Também registra a criação de usuário e senha da plataforma NOBEPAG para que a Tesouraria Municipal pudesse realizar transferências para a conta do Município.
Além disso, determina que as movimentações ficassem acessíveis à administração por meio de extratos detalhados contendo dados das transações.
Para a defesa, esses registros demonstram que a arquitetura operacional não funcionava de maneira secreta ou desconhecida pela administração.
Fazenda posteriormente classificou valores como tarifas
O ponto mais significativo surgiu em setembro de 2026.
Após questionamentos da Nobe, a própria Secretaria Municipal da Fazenda emitiu o Ofício nº 024/2026.
Na resposta, a Secretaria afirmou que os valores tratados nas comunicações anteriores se referiam a tarifas de boletagem relacionadas à emissão, baixa e processamento dos boletos conforme o contrato.
Também informou que, segundo os registros disponíveis, não se tratava de retenção de recursos pertencentes ao Município a título de arrecadação tributária.
O documento registra ainda que os valores relacionados aos boletos liquidados passavam por conferência contábil dentro do Departamento Financeiro da própria Secretaria.
Discussão sobre empenho é outro ponto levantado pela defesa
A defesa também sustenta que a diferença entre o volume inicialmente estimado e a quantidade de serviços efetivamente executada produziu uma questão de execução orçamentária.
Segundo a manifestação apresentada pelos advogados, o volume extraordinário teria superado a previsão originalmente considerada para empenho e saldo contratual.
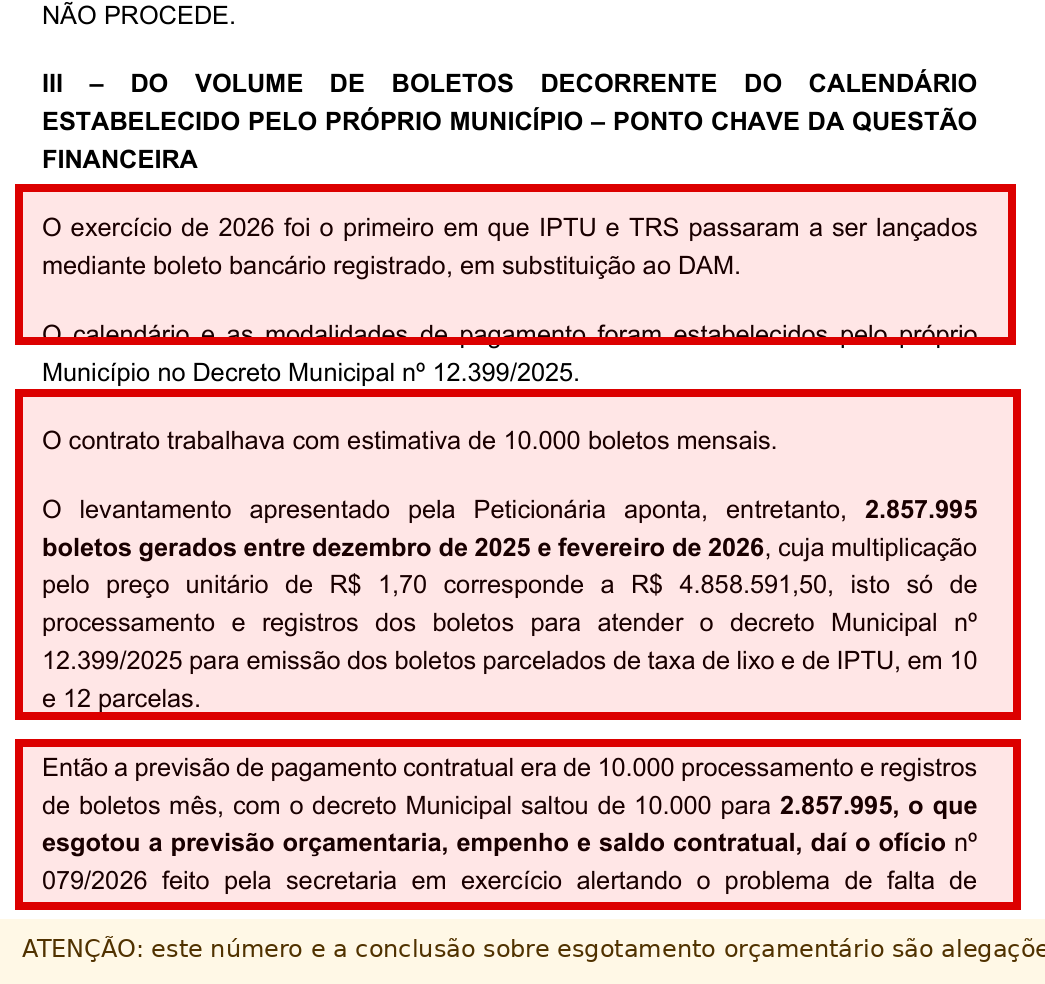
Esse ponto, no entanto, deve ser tratado de maneira diferente dos números confirmados nos documentos municipais.
Trata-se de uma tese jurídica da defesa, que ainda precisa ser confrontada com os documentos orçamentários da Prefeitura e com a análise das autoridades responsáveis.
A defesa cita a Súmula nº 12 do Tribunal de Contas do Estado de Minas Gerais, segundo a qual despesas públicas realizadas sem prévio empenho são irregulares e de responsabilidade pessoal do ordenador de despesa.
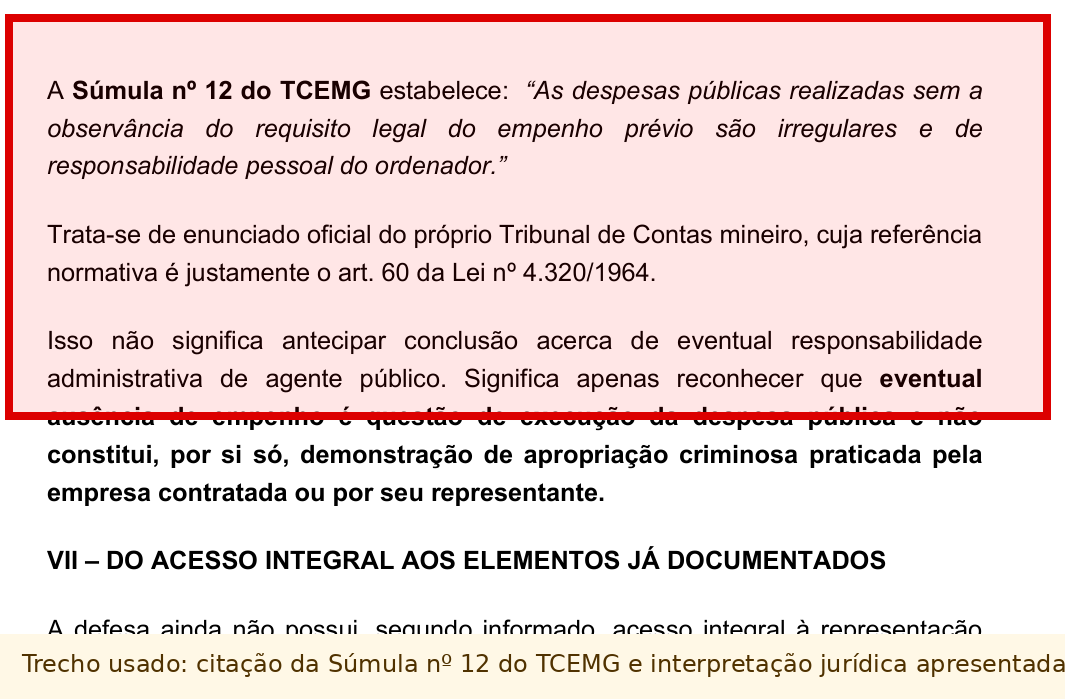
A aplicação dessa regra ao caso concreto dependerá da análise jurídica e contábil de toda a documentação.
Números permitem perícia objetiva
A investigação possui agora elementos que podem ser submetidos a uma verificação matemática e contábil.
Há preços unitários estabelecidos no contrato. Há números de boletos processados e liquidados. Há extratos discriminando operações. Há documentos municipais sobre o fluxo financeiro e há um ofício posterior esclarecendo a natureza atribuída às tarifas.
É possível, portanto, confrontar esses dados e verificar se o valor efetivamente cobrado corresponde ou não às operações realizadas.
A defesa da Nobe afirma que é exatamente essa análise que pretende ver realizada.
Para a empresa, a cifra de aproximadamente R$ 5,6 milhões precisa ser entendida dentro de um sistema que passou de uma estimativa de milhares de boletos para milhões de eventos de processamento ao longo de 2026.
Investigação continua e conclusão depende do confronto das provas
Os mandados cumpridos e as medidas cautelares determinadas pela Justiça fazem parte de uma investigação ainda em andamento.
A defesa reconhece que cabe às autoridades examinar os equipamentos, documentos e demais elementos reunidos durante a operação.
Ao mesmo tempo, sustenta que o contrato, o Decreto nº 12.399, os extratos, o termo de autorização e principalmente o Ofício nº 024 da Secretaria Municipal da Fazenda precisam integrar essa análise.
O resultado dependerá da verificação de uma pergunta objetiva: os aproximadamente R$ 5,6 milhões representam recursos tributários indevidamente retidos ou correspondem, total ou parcialmente, às tarifas geradas por milhões de serviços efetivamente executados e previstos contratualmente?
É essa resposta que a perícia documental e contábil deverá ajudar a esclarecer.